Domain balkenschuh.de kaufen?
Wir ziehen mit dem Projekt
balkenschuh.de um.
Sind Sie am Kauf der Domain
balkenschuh.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain balkenschuh.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Grundwissen moderner HolzbauGrundwissen moderner Holzbau , Praxishandbuch für Zimmerer , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 5. Auflage, Erscheinungsjahr: 20220602, Produktform: Kartoniert, Redaktion: Bildungszentrum des Zimmerer-und Ausbaugewerbes, Auflage: 22005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 424, Abbildungen: 448 farbige Abbildungen und 75 Karten/Tabellen, Keyword: Treppen, Fachschema: Bau / Bauberufe~Bauberuf, Warengruppe: TB/Bau- und Umwelttechnik, Fachkategorie: Bauhandwerk, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bruderverlag GmbH, Verlag: Bruderverlag GmbH, Verlag: Bruderverlag Albert Bruder GmbH & Co. KG, Länge: 240, Breite: 168, Höhe: 22, Gewicht: 1010, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: A14191570, Vorgänger EAN: 9783871042614 9783871042362 9783871042164 9783871041778 9783871041761, eBook EAN: 9783871042836, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 273776861,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **

Wie kann die Statik einer Konstruktion berechnet werden, um deren Stabilität und Tragfähigkeit zu gewährleisten?
Die Statik einer Konstruktion kann durch Berechnung der Kräfte und Momente, die auf sie wirken, analysiert werden. Dies erfolgt in der Regel mithilfe von physikalischen Gesetzen wie dem Gleichgewicht von Kräften und Momenten. Anhand dieser Berechnungen kann die Stabilität und Tragfähigkeit der Konstruktion bestimmt und gegebenenfalls optimiert werden. **
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
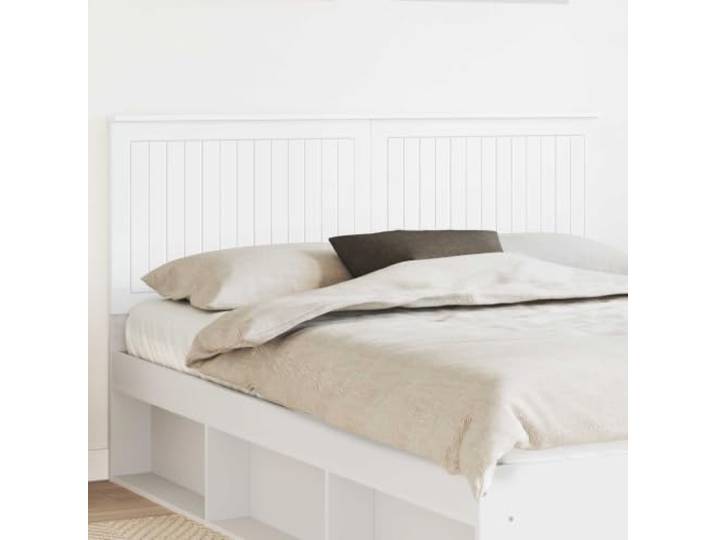
Modernes Holzbau-Kopfteil weiß eckig 150 cm, einfache Montage, RückenstützeModernes Holzbau-Kopfteil weiß eckig 150 cm, einfache Montage, Rückenstütze. Modernes Design aus Holzwerkstoff, das Eleganz mit Haltbarkeit vereint und zu verschiedenen Arrangements des Schlafzimmers passt. Einfache rechteckige Form im minimalistischen Look, die sich leicht mit modernen und klassischen Dekorationsstilen kombinieren lässt. Einfache Wartung - Einfach mit einem trockenen Tuch abwischen, um das Aussehen ohne komplizierte Behandlungen sauber und ästhetisch zu halten. Das robuste Design bietet eine bequeme Unterstützung für Ihren Rücken beim Lesen oder Fernsehen im Bett. Einfache Montage erfordert zwei Personen mit Anleitung für schnelles und stressfreies Aufbau. Farbe:Weiß117,00 €*Versand: 16,03 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Grundwissen moderner HolzbauGrundwissen moderner Holzbau , Praxishandbuch für Zimmerer , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 5. Auflage, Erscheinungsjahr: 20220602, Produktform: Kartoniert, Redaktion: Bildungszentrum des Zimmerer-und Ausbaugewerbes, Auflage: 22005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 424, Abbildungen: 448 farbige Abbildungen und 75 Karten/Tabellen, Keyword: Treppen, Fachschema: Bau / Bauberufe~Bauberuf, Warengruppe: TB/Bau- und Umwelttechnik, Fachkategorie: Bauhandwerk, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bruderverlag GmbH, Verlag: Bruderverlag GmbH, Verlag: Bruderverlag Albert Bruder GmbH & Co. KG, Länge: 240, Breite: 168, Höhe: 22, Gewicht: 1010, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: A14191570, Vorgänger EAN: 9783871042614 9783871042362 9783871042164 9783871041778 9783871041761, eBook EAN: 9783871042836, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 273776861,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Colling, François: HolzbauHolzbau , Grundlagen und Bemessung nach EC 5 , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 7., korr. Aufl. 2021, Erscheinungsjahr: 20210711, Produktform: Kartoniert, Beilage: Book, Autoren: Colling, François, Auflage: 21007, Auflage/Ausgabe: 7., korr. Aufl. 2021, Seitenzahl/Blattzahl: 383, Abbildungen: XIII, 383 S. 323 Abbildungen, 2 Abbildungen in Farbe., Themenüberschrift: TECHNOLOGY & ENGINEERING / Construction / General, Keyword: Bolzenverbindung;Druckstäbe;Gebrauchstauglichkeit;Hausdächer;Holzbaunorm;Holztragwerk;Koppelpfetten;Rahmenstäbe;Stabdübelverbindung;Tragfähigkeitsnachweis;Tragverhalten, Fachschema: Bau / Baustoff~Baustoff~Bau / Hochbau~Hochbau~Holzbau~Ingenieurwissenschaft - Ingenieurwissenschaftler~Maschinenbau~Tragwerk~Bau / Bauberufe~Bauberuf, Fachkategorie: Bauhandwerk, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Hochbau und Baustoffe, Seitenanzahl: XIII, Seitenanzahl: 383, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer Fachmedien Wiesbaden GmbH, Länge: 167, Breite: 238, Höhe: 23, Gewicht: 696, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WSS Lastabtragung >130 kgLastabtragung für Fenster mit einem Gewicht > 130 KG für Dreh-Kipp-, Kipp-Dreh- und Drehbeschlag Style 180° (Öffnungswinkel max. 90°). Hinweis: Bei Einsatz der Lastabtragung ist ein Öffnungsbegrenzer erforderlich!115,36 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie kann die Statik einer Konstruktion berechnet werden, um deren Stabilität und Tragfähigkeit zu gewährleisten?
Die Statik einer Konstruktion kann durch Berechnung der Kräfte und Momente, die auf sie wirken, analysiert werden. Dies erfolgt in der Regel mithilfe von physikalischen Gesetzen wie dem Gleichgewicht von Kräften und Momenten. Anhand dieser Berechnungen kann die Stabilität und Tragfähigkeit der Konstruktion bestimmt und gegebenenfalls optimiert werden. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.